Acheter un bien immobilier à Aruba depuis l'étranger : suivre l'argent de votre banque jusqu'à l'acte
La voie juridique vers la propriété d'un bien arubais se résume vite : un achat par écrit, un acte notarié, une inscription au registre public. Ce qui surprend les acheteurs étrangers, c'est l'argent qui doit voyager en parallèle — à travers une frontière, vers une économie en florins, au-delà des contrôles que la loi arubaise impose aux sommes importantes, et parfois par l'intermédiaire d'un prêteur local. Cette page suit cet argent dans l'ordre où il circule. Nous construisons 26 résidences à Ponton, Oranjestad, aux prix exprimés en dollars américains ; la dernière section situe donc un achat chez nous, et tout ce qui la précède vaut pour n'importe quel bien sur l'île.
Pourquoi l'argent suit son propre chemin
À Aruba, un bien change de mains sur papier. Le code civil exige que l'achat soit fait par écrit, et la propriété passe lorsque l'acte d'un notaire de droit civil est inscrit au registre public. Nos autres guides décrivent ces écritures — les deux manières de détenir un terrain, le délai de trois jours dont bénéficie l'acheteur particulier d'un logement, l'acte et la langue dans laquelle on le signe, les impôts. Rien de tout cela ne change parce que vous vivez à l'étranger : aucune restriction légale à la propriété étrangère d'un bien immobilier arubais n'a été relevée, et un acheteur venu des États-Unis, du Canada ou d'Europe signe le même acte qu'un habitant de l'île.
Ce qui change, c'est l'argent. Le vôtre part d'un autre pays, souvent dans une autre devise, et arrive dans une économie dont le florin est fixé à 1,79 pour un dollar américain depuis 1986. La loi arubaise surveille ce trajet en trois points : qui vous êtes et d'où viennent les fonds, si l'argent qui franchit la frontière est couvert par une licence, et ce qu'il en coûte lorsque l'argent repart. Un quatrième point ne concerne que ceux qui empruntent sur l'île. Chacun se gère plus facilement si vous le connaissez avant d'effectuer le moindre virement.
Premier contrôle : le notaire vérifie votre identité, et parfois votre argent
À Aruba, le notaire de droit civil ne se contente pas de rédiger l'acte. Au sens de l'ordonnance arubaise contre le blanchiment de capitaux, il est un prestataire désigné et doit exercer sa vigilance à l'égard du client : vous identifier et vérifier cette identité, identifier la personne qui possède ou contrôle en dernier ressort une société acheteuse et, lorsque l'opération le justifie, s'enquérir de l'origine du patrimoine et des fonds en jeu. Toute opération qu'il juge inhabituelle doit être signalée sans délai à la FIU-Aruba, la cellule de renseignement financier de l'île. Une entreprise qui achète, vend ou sert d'intermédiaire dans l'immobilier relève de la même ordonnance, et sa vigilance s'étend aussi à l'autre partie à la transaction.
Pour un acheteur étranger, la conséquence pratique tient au calendrier. Un notaire ne peut pas passer un acte pour un client qu'il n'a pas pu identifier, et l'acheteur qui se présente avec une société à trois étages, ou avec des fonds dont personne n'explique l'origine, verra le dossier s'arrêter bien avant qu'on reparle du prix. Demandez tôt au notaire quelles pièces d'identité et quels justificatifs de l'origine de vos fonds il attend, et tenez-les prêts pendant que les recherches aux registres sont encore en cours. L'ordonnance fixe l'obligation ; chaque étude fixe sa propre liste.
Deuxième contrôle : l'argent qui entre à Aruba
Aruba applique un régime de contrôle des changes. La Centrale Bank van Aruba encadre les paiements entre l'île et l'étranger en vertu de la Landsverordening deviezenverkeer, principalement en délivrant des licences pour les opérations en capital, et l'achat ou la vente d'un bien immobilier par-delà la frontière en fait partie. Depuis le 1er janvier 2024, la banque centrale a délivré une licence de change générale qui couvre l'achat et la vente de biens immobiliers ; une vente ordinaire entre une partie arubaise et un acheteur établi à l'étranger n'exige donc plus de demande de licence individuelle.
L'opération reste déclarée. Lorsqu'un achat ou une vente entre un résident et un non-résident est réglé en dehors des banques de change locales, l'étude notariale dépose une déclaration auprès de la banque centrale — nom de l'acheteur et du vendeur, qualité de résident ou de non-résident de chacun, montant en devises et en florins — dans les 15 jours suivant la passation de l'acte de transfert. Ce dépôt ne vous incombe pas, mais il explique pourquoi le notaire vous interrogera sur votre statut de résident et sur le mode de paiement, et pourquoi votre réponse gagne à être donnée par écrit.
Troisième contrôle : les 1,3 % qui ne jouent que dans un sens
Aruba prélève une commission de change de 1,3 % sur les paiements effectués vers l'étranger — mais c'est une charge qui pèse sur les résidents, perçue par la banque centrale pour le compte de l'État, sur l'argent qui quitte l'île et sur les dépôts versés sur des comptes de non-résidents dans les banques locales. Elle ne vise pas l'argent qui arrive. L'acheteur qui vire des dollars américains depuis sa banque, chez lui, n'effectue pas un paiement de résident vers l'étranger.
Elle intervient ailleurs, à deux endroits. Pour une opération immobilière entre un résident et un non-résident réglée hors des banques locales, la déclaration du notaire calcule la commission sur la valeur en florins de la transaction et la reverse lorsque l'opération donne lieu à un paiement vers l'étranger entrant dans le champ de l'ordonnance. Et l'ordonnance comporte une règle qui vise précisément la situation d'un propriétaire étranger : le non-résident qui paie à l'étranger en florins est traité comme un résident et doit la commission, sauf à prouver que ces florins ont été achetés avec des devises. Conservez donc la trace de chaque conversion et, le jour où vous vendrez, demandez au notaire avant l'acte comment le produit de la vente vous parviendra et si la commission s'applique à ce paiement.
Quatrième contrôle, si vous empruntez : comment naît une hypothèque arubaise
Emprunter en donnant un bien arubais en garantie est une opération à part entière, avec son propre acte. Le code civil ne constitue une hypothèque que par un acte notarié passé entre l'emprunteur et le prêteur, suivi d'une inscription aux registres publics. Cet acte doit désigner la créance garantie et indiquer le montant, ou le montant maximal, recouvrable en vertu de l'hypothèque, et le prêteur doit y élire domicile à Aruba. Sauf convention contraire, les frais de constitution de l'hypothèque sont à la charge de l'emprunteur.
Une règle surprend les acheteurs qui comptent signer depuis chez eux. Pour l'acte de transfert, le code exige seulement que les pouvoirs d'un mandataire soient indiqués avec précision dans l'acte. Pour l'acte d'hypothèque, il va plus loin : une personne ne peut agir pour l'emprunteur qu'en vertu d'une procuration donnée par acte authentique — en pratique, établie par un notaire. Si vous comptez être absent le jour venu, demandez bien à l'avance au notaire et au prêteur quelle forme cette procuration doit prendre dans le pays où vous la signerez.
Le crédit local aux non-résidents existe bel et bien. Une banque commerciale arubaise publie un prêt hypothécaire destiné aux non-résidents qui achètent une maison ou un appartement, et énumère ce qu'elle demande : un passeport, des justificatifs de revenus, une lettre de l'employeur, un justificatif de domicile, le contrat d'achat, une expertise réalisée par un expert agréé à Aruba datant de moins de 6 mois, un rapport de crédit lorsqu'il en existe un, et une déclaration sur l'origine du patrimoine. C'est la liste d'un seul prêteur, non une règle du marché, et cette page ne cite aucune condition de prêt. Pour une résidence pas encore construite, demandez d'emblée à tout prêteur s'il accepte de financer sur ce bien, et à partir de quel moment.
Le jour de l'acte : ce que le notaire retient
Dernière étape de l'argent avant le registre : la table du notaire. Les droits de mutation d'Aruba incombent à l'acheteur, et le notaire les retient puis les reverse : 3 % sur la part de la valeur jusqu'à Afl. 250 000 inclus — environ 139 665 US$ au taux fixe — et 6 % sur la part au-delà, calculés sur le plus élevé du prix d'achat ou de la valeur enregistrée par l'administration fiscale. Comme la loi exprime ce seuil en florins alors que votre achat peut être libellé en dollars, le chiffre qui compte est celui que le notaire met par écrit avant la signature, et non un calcul tiré d'une page web.
La signature est aussi le moment où les autres contrôles se rejoignent. La vigilance doit être achevée, le statut de résident des deux parties arrêté pour la déclaration à la banque centrale et, si vous empruntez, l'acte d'hypothèque convenu avec votre prêteur. L'acheteur qui a réglé chacun de ces points à l'avance arrive à la table sans plus rien à trancher.
La place d'un achat à YOO Aruba
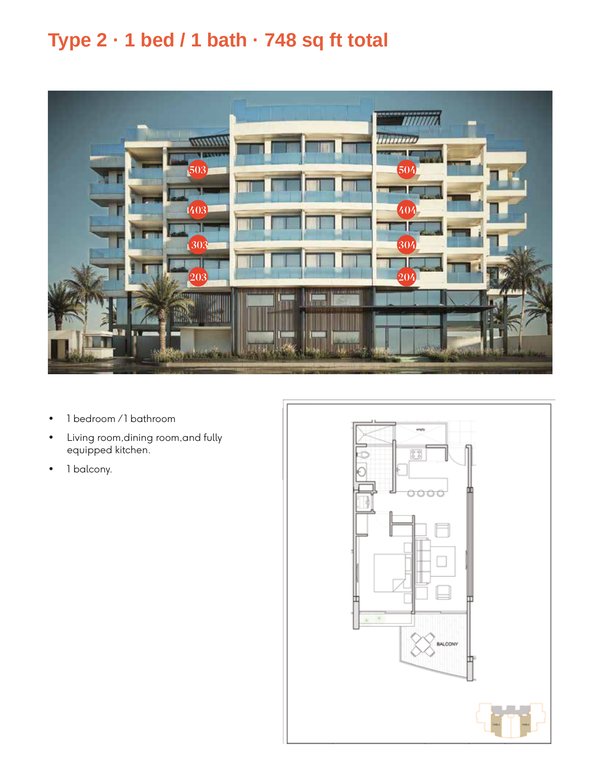
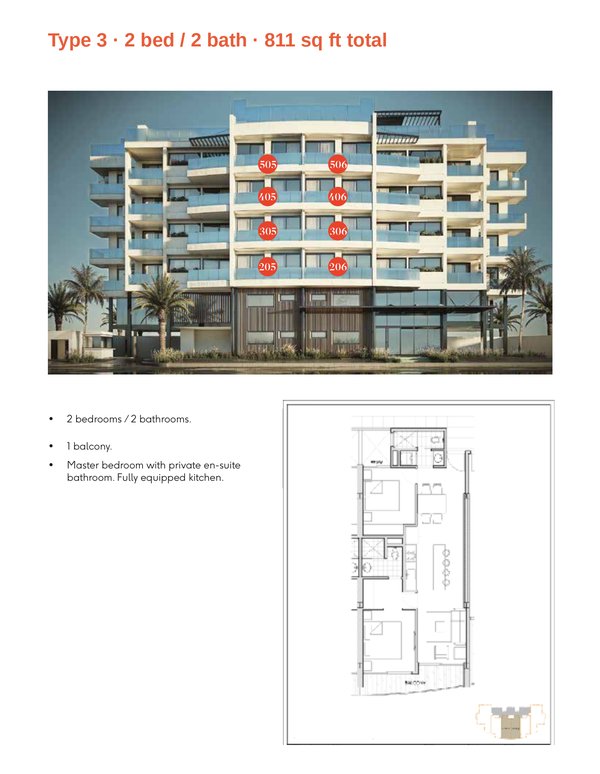
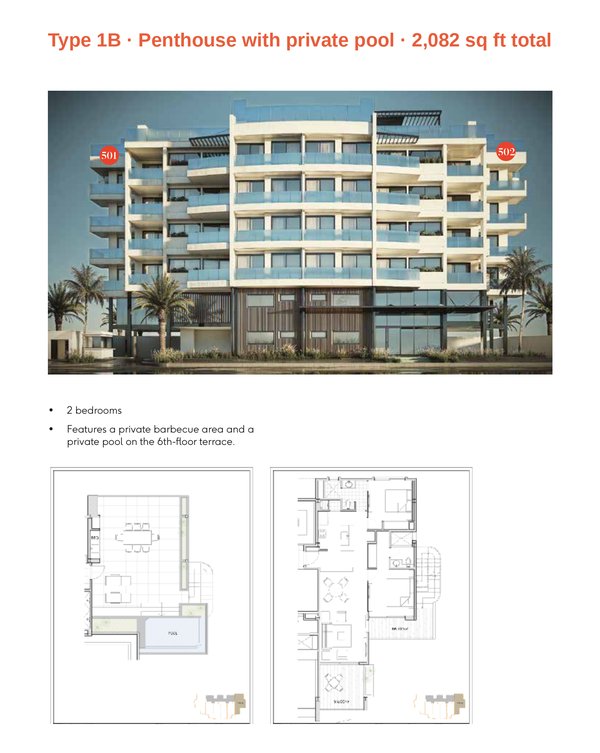
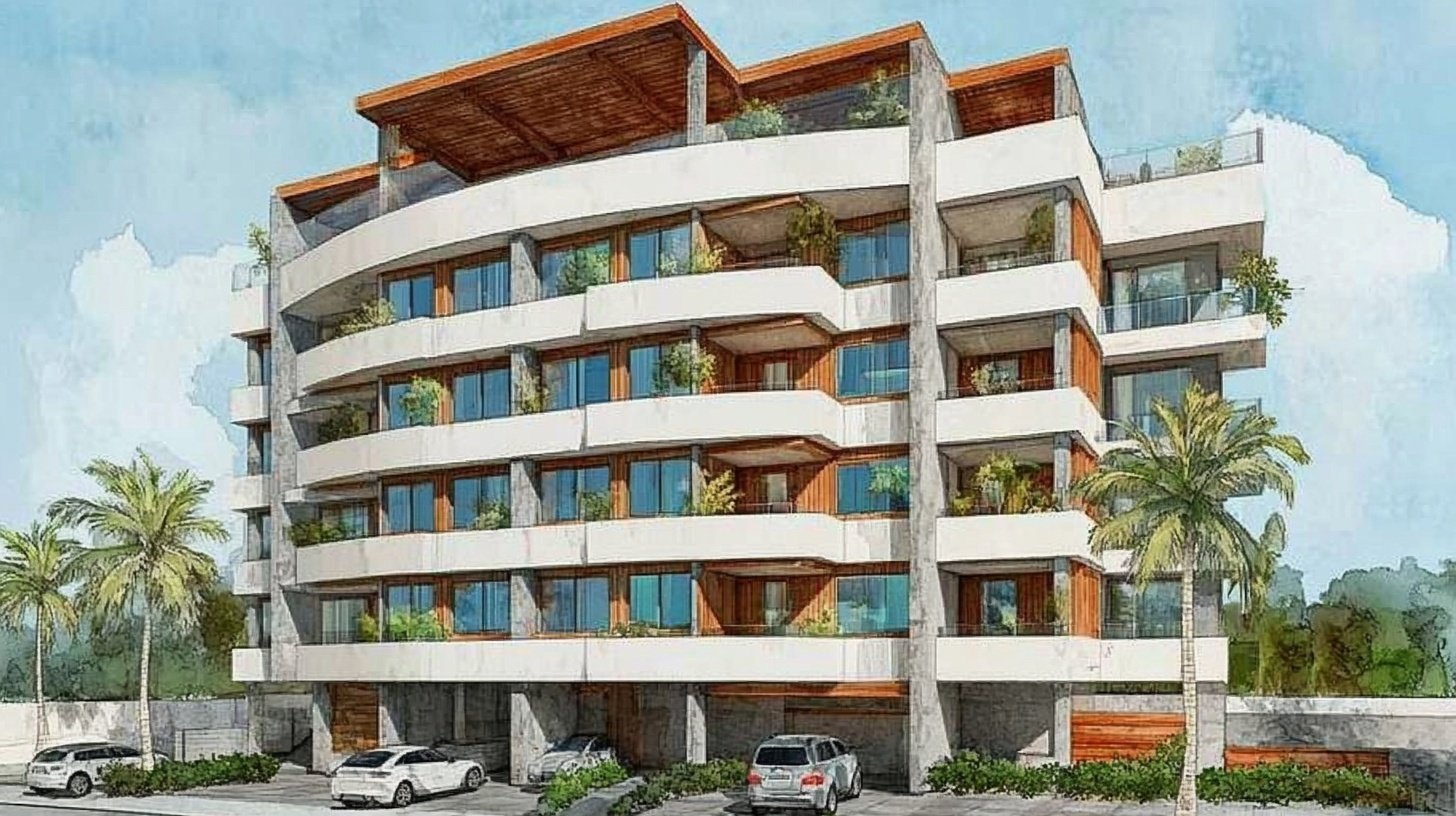
YOO Aruba est un immeuble de 26 résidences à Ponton, Oranjestad, aux prix exprimés en dollars américains à partir de 443 000 $, avec un achèvement fixé au T4 2027. Un acheteur étranger y rencontre chacun des contrôles ci-dessus : le notaire qui passe l'acte vous identifie et s'informe sur vos fonds, les droits de mutation sont retenus à la signature, et l'acheteur qui emprunte signe un acte d'hypothèque distinct avec le prêteur de son choix. Le prix étant en dollars, votre argent n'a pas à changer de devise pour régler la résidence, même si les droits de mutation restent calculés en florins.
Être propriétaire d'une résidence ici ne donne pas, à soi seul, le droit de vivre à Aruba ; c'est une demande distincte, exposée dans notre guide sur le permis de séjour. Pour savoir quelles résidences sont disponibles aujourd'hui, interrogez-nous.
Questions fréquentes
- Un étranger peut-il acheter un bien immobilier à Aruba ?
- Oui. Aucune restriction légale à la propriété étrangère d'un bien immobilier arubais n'a été relevée, et un acheteur qui vit à l'étranger acquiert le titre par le même acte notarié et la même inscription qu'un habitant de l'île. Être propriétaire ne donne pas, à soi seul, le droit de vivre sur l'île.
- Faut-il une licence de la banque centrale pour acheter un bien à Aruba ?
- Pas une licence individuelle. Depuis le 1er janvier 2024, une licence de change générale de la Centrale Bank van Aruba couvre l'achat et la vente de biens immobiliers. Lorsqu'une opération entre un résident et un non-résident est réglée hors des banques locales, le notaire la déclare à la banque centrale dans les 15 jours suivant l'acte.
- Aruba prélève-t-elle des frais sur l'argent que j'envoie pour acheter ?
- La commission de change de 1,3 % frappe les paiements des résidents vers l'étranger, et non les fonds qui arrivent. Le non-résident qui paie à l'étranger en florins est traité comme un résident à cet égard, sauf si ces florins ont été achetés avec des devises : gardez donc une trace de chaque conversion.
- Un non-résident peut-il obtenir un prêt hypothécaire à Aruba ?
- Au moins une banque locale publie un prêt hypothécaire pour non-résidents, en demandant des pièces d'identité, de revenus et de domicile, le contrat d'achat, une expertise de moins de 6 mois et une déclaration sur l'origine du patrimoine. L'hypothèque elle-même naît d'un acte notarié suivi d'une inscription, et quiconque la signe pour vous doit détenir une procuration établie devant notaire.
Vous souhaitez des précisions adaptées à votre situation ?
Posez votre question sur les disponibilités, les plans ou le processus d’achat : l’équipe commerciale vous répondra.
Nous contacter